


Kiến thức tổng quan | 30/07/2026
Tín dụng xanh là gì? Tài chính bền vững cho nhà đầu tư chứng khoán 2026
Trong quá trình chuyển đổi từ nền kinh tế “nâu” sang “xanh”, việc tích hợp các yếu tố môi trường vào các định chế tài chính đang dần trở nên thiết yếu. Cũng từ đó, các thuật ngữ như tín dụng xanh xuất hiện ngày càng dày đặc trên các diễn đàn, kể cả đầu tư chứng khoán. Vậy thực chất tín dụng xanh là gì, cơ chế phân bổ vốn diễn ra như thế nào và dòng tiền này đang mở ra những cơ hội gì cho các nhà đầu tư thế hệ số? Bài viết dưới đây DNSE sẽ cung cấp một góc nhìn khách quan và toàn diện về công cụ tài chính bền vững này.
Tín dụng xanh là gì?
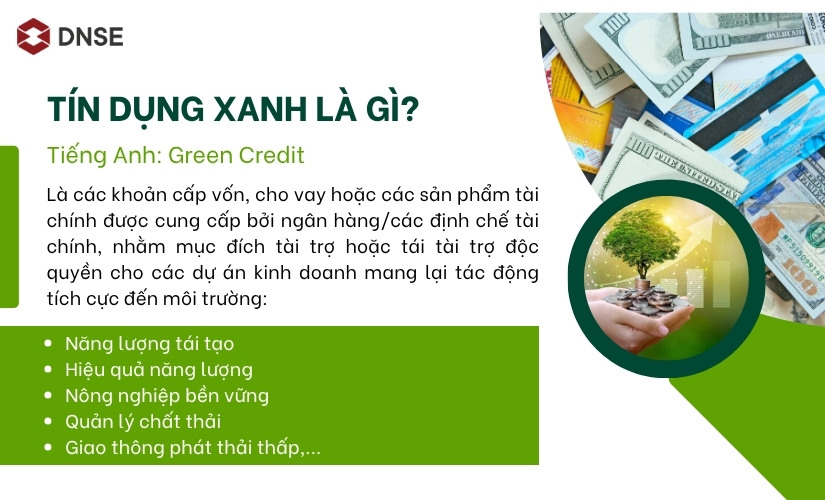
Tín dụng xanh (Tiếng Anh: Green Credit) là các khoản cấp vốn, cho vay hoặc các sản phẩm tài chính được cung cấp bởi ngân hàng và các định chế tài chính, nhằm mục đích tài trợ hoặc tái tài trợ độc quyền cho các dự án kinh doanh mang lại tác động tích cực đến môi trường.
Dòng vốn này thường hướng tới các lĩnh vực như:
- Năng lượng tái tạo
- Hiệu quả năng lượng
- Nông nghiệp bền vững
- Quản lý chất thải
- Giao thông phát thải thấp,…
Để hiểu rõ hơn về bản chất của tín dụng xanh là gì, chúng ta có thể so sánh trực tiếp với mô hình tín dụng truyền thống qua bảng sau:
| Tiêu chí phân tích | Tín dụng truyền thống | Tín dụng xanh |
| Mục tiêu cốt lõi | Tối ưu hóa tỷ suất lợi nhuận tài chính. | Cân bằng giữa lợi nhuận kinh tế và lợi ích môi trường (ESG). |
| Chi phí vốn (Lãi suất) | Phụ thuộc vào rủi ro tín dụng và mặt bằng thị trường. | Thường được áp dụng chính sách lãi suất ưu đãi, thời gian ân hạn dài. |
| Tiêu chuẩn thẩm định | Dựa trên tài sản đảm bảo và dòng tiền trả nợ. | Yêu cầu báo cáo đánh giá tác động môi trường và các chứng chỉ xanh quốc tế. |
| Kiểm soát dòng tiền | Khách hàng chủ động phân bổ vốn lưu động. | Giải ngân theo tiến độ dự án xanh, chịu sự giám sát định kỳ về chỉ số phát thải. |
Vai trò của tín dụng xanh đối với nền kinh tế và doanh nghiệp
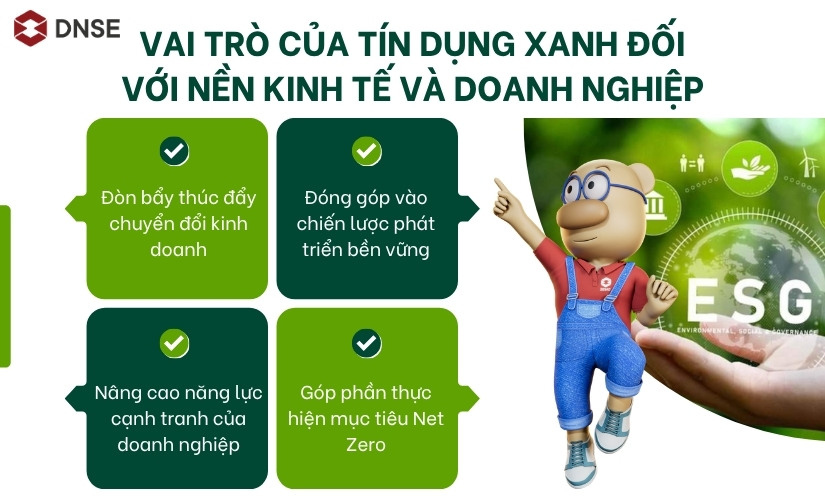
1. Đòn bẩy thúc đẩy chuyển đổi mô hình kinh doanh
Đối với các doanh nghiệp, việc tiếp cận được nguồn tín dụng xanh mang lại nhiều lợi thế vượt trội:
- Khía cạnh tài chính: Doanh nghiệp có cơ hội tiếp cận dòng vốn với chi phí thấp hơn để nâng cấp chuỗi cung ứng, thay thế dây chuyền công nghệ cũ bằng công nghệ sạch,…
- Khía cạnh vận hành: Việc áp dụng hệ thống tiết kiệm năng lượng hoặc kinh tế tuần hoàn giúp doanh nghiệp tối ưu hóa chi phí sản xuất trong trung và dài hạn, đồng thời gia tăng năng lực cạnh tranh khi xuất khẩu sang các thị trường yêu cầu khắt khe về dấu chân carbon như thị trường Châu Âu.
2. Đóng góp vào chiến lược phát triển bền vững quốc gia
Tại Việt Nam, Ngân hàng Nhà nước đã ban hành Thông tư 17/2022/TT-NHNN hướng dẫn thực hiện quản lý rủi ro môi trường trong hoạt động cấp tín dụng.
Đây là hành lang pháp lý quan trọng, định hướng các ngân hàng thương mại từng bước sàng lọc và hạn chế rót vốn vào các lĩnh vực thâm dụng tài nguyên, gây ô nhiễm.
Dòng chảy tín dụng xanh đóng vai trò là nguồn lực thiết yếu hỗ trợ Chính phủ thực hiện các cam kết quốc tế, tiêu biểu là mục tiêu đạt mức phát thải ròng bằng 0 (Net Zero) vào năm 2050.
Tài liệu tham khảo: Hướng dẫn thực hiện quản lý rủi ro về môi trường trong hoạt động cấp tín dụng của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài
3. Nâng cao năng lực cạnh tranh của doanh nghiệp
Bên cạnh đó, việc đầu tư vào công nghệ sạch cũng góp phần giúp doanh nghiệp tối ưu chi phí vận hành trong dài hạn khi các nguồn cung nguyên nhiên liệu đang dần trở nên đắt đỏ và khan hiếm trước sự biến động của thị trường.
Đồng thời, về lâu dài còn giúp đáp ứng các tiêu chuẩn môi trường ngày càng khắt khe của các thị trường xuất khẩu như EU, Hoa Kỳ hay Nhật Bản. Đây cũng là lợi thế khi tiếp cận các đối tác và chuỗi cung ứng toàn cầu.
4. Góp phần thực hiện mục tiêu Net Zero
Tín dụng xanh là một trong những công cụ tài chính quan trọng giúp hiện thực hóa các mục tiêu giảm phát thải của quốc gia.
Không chỉ tại Việt Nam mà nhiều quốc gia trên thế giới đã và đang ban hành nhiều quy định về quản lý rủi ro môi trường trong hoạt động cấp tín dụng, tạo nền tảng để hệ thống ngân hàng lồng ghép các yếu tố môi trường vào quá trình cấp vốn và đồng hành cùng mục tiêu Net Zero 2050.
Các loại hình tín dụng xanh phổ biến hiện nay
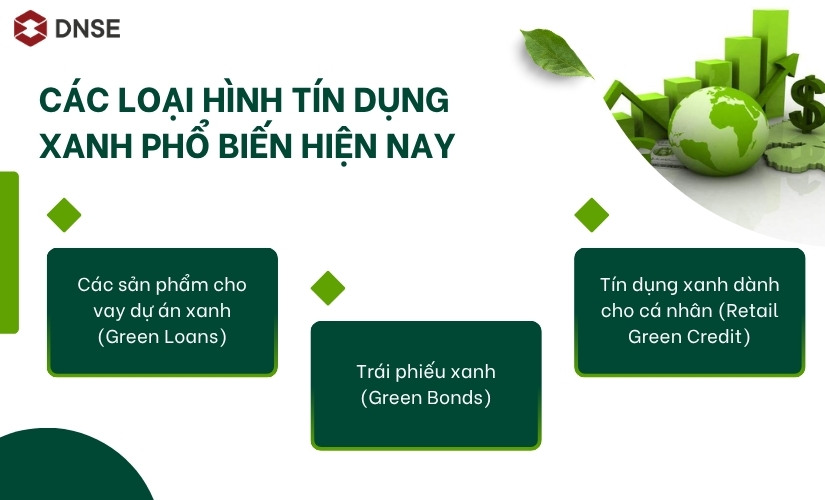
Các sản phẩm cho vay dự án xanh (Green Loans)
Đây là hình thức phổ biến nhất khi nhắc đến tín dụng xanh là gì, nơi ngân hàng thương mại cung cấp gói vay dài hạn cho các doanh nghiệp phát triển dự án bền vững như:
- Năng lượng sạch: Xây dựng trang trại điện gió, điện mặt trời, hoặc đầu tư hệ thống điện mặt trời mái nhà cho khu công nghiệp.
- Nông – Lâm nghiệp: Tài trợ vốn cho các hợp tác xã, doanh nghiệp ứng dụng mô hình nông nghiệp hữu cơ, đạt chuẩn VietGAP, GlobalGAP hoặc FSC,…
- Xử lý môi trường: Các dự án thu gom, xử lý nước thải công nghiệp và tái chế chất thải rắn.
Ví dụ: HSBC Việt Nam từng cấp khoản tín dụng xanh trị giá 900 tỷ đồng cho CTCP Cơ điện lạnh (REE) nhằm tài trợ dự án E-Town 6. Đây là tòa nhà văn phòng đạt chứng nhận LEED Platinum, minh chứng cho việc tín dụng xanh đang được sử dụng để thúc đẩy các công trình phát triển bền vững tại Việt Nam.
Tài liệu tham khảo: REE nhận tín dụng xanh 900 tỷ đồng từ HSBC Việt Nam
Trái phiếu xanh (Green Bonds)
Green Bonds hiểu đơn giản là công cụ nợ do doanh nghiệp hoặc tổ chức tài chính phát hành nhằm huy động vốn từ thị trường chứng khoán.
Khác với cho vay trực tiếp, trái phiếu xanh thu hút dòng tiền từ các quỹ đầu tư tổ chức và được cam kết sử dụng độc quyền cho các dự án môi trường, thường yêu cầu báo cáo kiểm toán độc lập về tác động xanh hàng năm.
Tín dụng xanh dành cho cá nhân (Retail Green Credit)
Không chỉ các sản phẩm dành cho tổ chức, người tiêu dùng cá nhân ngày nay cũng có thể tiếp cận dòng vốn ưu đãi này thông qua các gói vay như:
- Vay mua phương tiện thân thiện với môi trường (ô tô điện, xe máy điện).
- Vay xây dựng công trình nhà ở xanh (sử dụng vật liệu cách nhiệt, tiết kiệm năng lượng).
- Vay lắp đặt các thiết bị điện mặt trời áp mái,…
Tín dụng xanh và cơ hội đầu tư trên thị trường chứng khoán
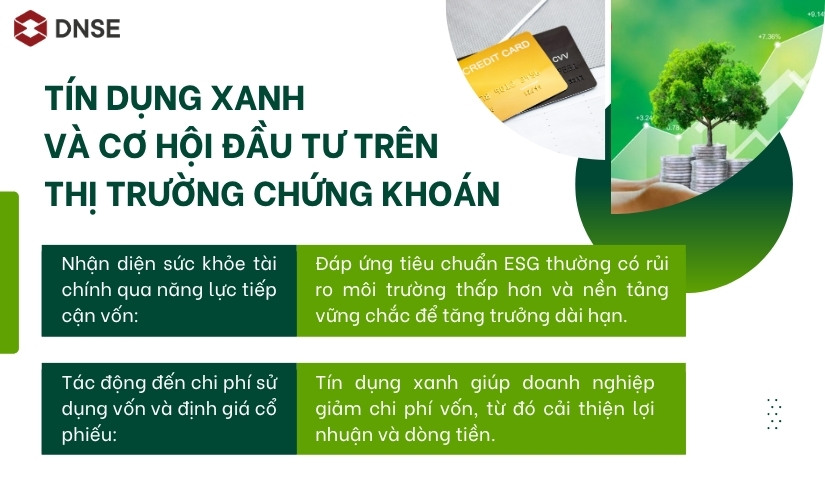
Đối với các nhà đầu tư chứng khoán, sự dịch chuyển của tín dụng xanh cũng đóng vai trò quan trọng không kém cạnh. Nó được ví như một bộ lọc (filter) hiệu quả để đánh giá tiềm năng và rủi ro của doanh nghiệp:
Nhận diện sức khỏe tài chính qua năng lực tiếp cận vốn
Một doanh nghiệp niêm yết có khả năng giải ngân thành công các khoản tín dụng xanh thường phản ánh năng lực quản trị rủi ro tốt.
Việc đáp ứng được các tiêu chuẩn khắt khe về Môi trường – Xã hội – Quản trị (ESG) cho thấy doanh nghiệp đó ít có khả năng vướng vào các án phạt môi trường, đồng thời có tầm nhìn chiến lược rõ ràng để duy trì đà tăng trưởng bền vững.
Tác động đến chi phí sử dụng vốn và định giá cổ phiếu
Khi được hưởng mức lãi suất cho vay ưu đãi từ tín dụng xanh, chi phí sử dụng vốn bình quân của doanh nghiệp có thể giảm xuống. Điều này trực tiếp cải thiện biên lợi nhuận ròng và gia tăng giá trị dòng tiền tự do cho cổ đông.
Dưới góc nhìn định giá, các quỹ đầu tư ngoại và quỹ ETF ESG thường sẵn sàng trả mức thặng dư cao hơn cho cổ phiếu của những doanh nghiệp có cơ cấu vốn xanh minh bạch.
Những thách thức trong việc triển khai tín dụng xanh tại Việt Nam
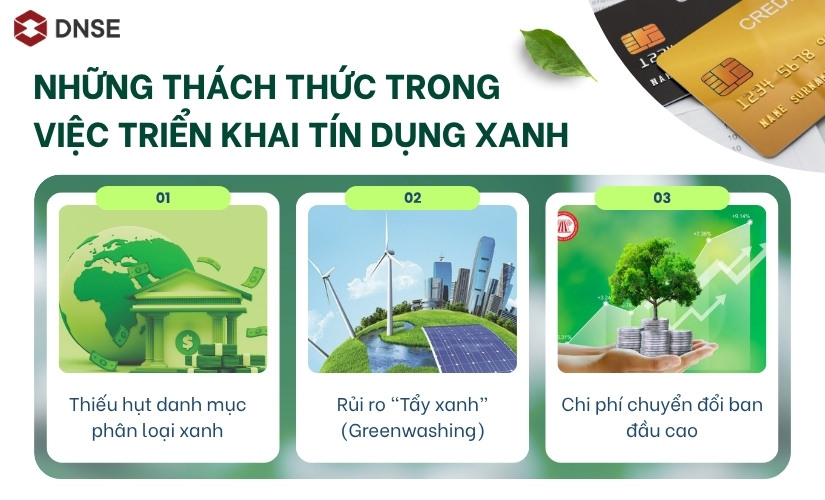
- Thiếu hụt danh mục phân loại xanh: Hệ thống phân loại chi tiết và thống nhất về các tiêu chí dự án xanh đang được cơ quan quản lý hoàn thiện. Việc thiếu một bộ tiêu chuẩn chung đôi khi gây lúng túng cho các ngân hàng trong khâu thẩm định và phê duyệt hạn mức.
- Rủi ro “Tẩy xanh” (Greenwashing): Một số doanh nghiệp có thể lạm dụng nhãn mác “xanh” để tiếp cận vốn ưu đãi nhưng không thực hiện đúng cam kết bảo vệ môi trường. Điều này đòi hỏi các tổ chức cấp tín dụng phải nâng cao năng lực theo dõi và kiểm toán dòng tiền sau giải ngân.
- Chi phí chuyển đổi ban đầu cao: Đối với các doanh nghiệp vừa và nhỏ, chi phí thuê chuyên gia tư vấn lập báo cáo tác động môi trường hoặc chi phí đổi mới công nghệ thường khá lớn, làm giảm tính hấp dẫn của các gói vay xanh trong ngắn hạn.
FAQ – Câu hỏi thường gặp về tín dụng xanh là gì?
- Cá nhân có thể tiếp cận nguồn tín dụng xanh không?
Có thể. Nhiều ngân hàng thương mại hiện nay đã tung ra các gói tín dụng bán lẻ với lãi suất ưu đãi dành riêng cho cá nhân có nhu cầu vay mua xe ô tô điện, xe máy điện, hoặc vay vốn để lắp đặt hệ thống điện năng lượng mặt trời,…
- Điều kiện cơ bản để một doanh nghiệp được phê duyệt tín dụng xanh là gì?
Doanh nghiệp cần:
- Chứng minh mục đích sử dụng vốn phục vụ trực tiếp cho các dự án thân thiện với môi trường.
- Hồ sơ thường yêu cầu kèm theo Báo cáo đánh giá tác động môi trường.
- Có giấy phép môi trường và các chứng nhận quốc tế (như chứng chỉ công trình xanh LEED, tiêu chuẩn quản lý môi trường ISO 14001).
- Làm thế nào để nhà đầu tư nhận biết rủi ro tẩy xanh (Greenwashing)?
Nhà đầu tư nên đánh giá chéo thông tin bằng cách đọc kỹ:
- Báo cáo phát triển bền vững của doanh nghiệp.
- Kiểm tra xem dữ liệu phát thải có được kiểm toán bởi một bên thứ ba độc lập uy tín (như Big 4 kiểm toán) hay không.
- Theo dõi tỷ lệ giải ngân vốn thực tế vào các hạng mục cải tiến công nghệ.
Kết luận
Hiện nay, tín dụng xanh không chỉ là một xu hướng tài chính mang tính thời điểm, mà là công cụ điều tiết vốn mang tính hệ thống dài hạn nhằm định hình lại cấu trúc nền kinh tế toàn cầu.
Việc am hiểu cơ chế vận hành của dòng vốn này giúp các doanh nghiệp chủ động đa dạng hóa nguồn tài trợ với chi phí tối ưu. Đồng thời, đối với các nhà đầu tư, việc theo dõi dòng chảy của tín dụng xanh cung cấp những chỉ báo quan trọng để xây dựng một danh mục đầu tư an toàn, bền vững trong kỷ nguyên Net Zero.


